Let op! Geld lenen kost geld
  1. Home
  2. Geld lenen
  • Geld lenen
  • Persoonlijke lening

Geld lenen voor jonge gezinnen: waar moet je op letten?
17 november 2026
Jonge ouders bespreken hun gezinsbudget aan de keukentafel terwijl hun kind op de achtergrond speelt.

Een gezinsauto, een extra slaapkamer of een noodzakelijke aankoop: met een jong gezin kun je voor grote uitgaven staan. Een persoonlijke lening kan daarbij passen, als je de maandlast kunt dragen en voldoende ruimte overhoudt voor dagelijkse kosten en onverwachte uitgaven. Kijk niet alleen naar wat je vandaag kunt betalen. Ook kinderopvang, minder werken en toekomstige woonplannen horen bij de keuze.

Hoe bepaal je wat je als jong gezin kunt lenen?

Begin met een overzicht van het geld dat iedere maand binnenkomt en uitgaat. Neem naast huur of hypotheek ook boodschappen, energie, verzekeringen, vervoer en kinderopvang mee. Reken jaarlijkse kosten, zoals een schoolbijdrage of vakantie, om naar een maandbedrag. Zo voorkom je dat een maand zonder grote rekeningen een te gunstig beeld geeft.

Als je kinderen krijgt, veranderen je inkomsten en uitgaven. Controleer daarom ook je toeslagen, verlof en opvangkosten wanneer jouw gezinssituatie verandert. Het maximale leenbedrag is niet automatisch het bedrag dat prettig past bij jouw gezin. Houd ruimte over om te sparen en voor uitgaven die je nog niet kunt voorspellen.

Past de lening ook als je minder gaat werken?

Een lening moet ook betaalbaar blijven bij veranderingen die je al verwacht. Maak daarom een tweede begroting als een van jullie minder gaat werken, er een kind bijkomt of de opvang verandert. Gebruik het inkomen en de kosten die bij die nieuwe situatie horen. Reken niet op een toekomstige salarisverhoging die nog niet vaststaat.

Wordt het budget in die berekening te krap? Dan kan een kleinere aankoop, langer sparen of minder lenen beter passen. Een lening is bedoeld om een bedrag terug te betalen binnen een afgesproken periode. Het is geen oplossing als je iedere maand geld tekortkomt voor gewone gezinsuitgaven.

Wanneer past een persoonlijke lening bij een gezinsuitgave?

Een persoonlijke lening kan passen bij een eenmalige uitgave waarvan je het bedrag vooraf weet. De rente, looptijd en maandlast staan vast. Je weet daardoor wat je iedere maand betaalt en wanneer de lening is afgelost. Kies een looptijd die aansluit bij jouw aankoop: je wilt niet nog aflossen voor iets dat je al moet vervangen.

Vergelijk naast het maandbedrag ook de totale rentekosten. Bij dezelfde rente zorgt een langere looptijd voor een lagere maandlast, maar betaal je langer rente. Bij de aanvraag controleert de bank onder meer jouw inkomen, vaste lasten en bestaande verplichtingen. Ook kijkt de bank bij Bureau Krediet Registratie (BKR), dat gegevens over kredieten bijhoudt.

Hoeveel spaargeld houd je over naast een lening?

Houd een buffer aan voor noodzakelijke, onverwachte kosten, zoals een kapotte wasmachine of reparatie aan de auto. Welk bedrag past, hangt af van jouw gezin, woning en bezittingen. Kijk daarom welke spullen je zelf moet kunnen vervangen of repareren en houd daarvoor spaargeld achter de hand. Een buffer is iets anders dan spaargeld dat je al hebt gereserveerd voor vakantie of andere geplande uitgaven.

Kun je een deel van de aankoop met spaargeld betalen zonder die buffer aan te spreken? Dan hoef je minder te lenen en betaal je over een lager bedrag rente. Je kunt ook eerst doorsparen als de aankoop kan wachten. Vergelijk die keuze met de noodzaak van de uitgave en de totale kosten van een lening.

Een lening kiezen die past bij jouw gezin

Een passende lening laat ruimte over voor jouw gezin, nu én bij verwachte veranderingen. Kijk daarom naar het hele budget, niet alleen naar de laagste maandlast. Wil je weten wat binnen jouw situatie mogelijk is? Bereken jouw mogelijkheden en vraag bij ons vrijblijvend een offerte aan.

Veelgestelde vragen

Vanaf welke leeftijd kun je bij jullie een lening aanvragen?

Bij ons kun je een lening aanvragen als je tussen de 25 en 80 jaar oud bent en aan de overige voorwaarden voldoet. De bank beoordeelt daarna of het bedrag en de maandlast verantwoord zijn voor jouw situatie.

Kun je als jong gezin lenen zonder vast contract?

Een tijdelijk contract sluit een aanvraag bij ons niet uit. De bank beoordeelt jouw inkomen, de zekerheid daarvan en jouw financiële verplichtingen. Een aanvraag betekent daarom niet automatisch dat de lening wordt goedgekeurd.

Kun je een persoonlijke lening boetevrij extra aflossen?

Ja. Bij de banken waarmee wij samenwerken kun je boetevrij extra aflossen of de lening volledig terugbetalen. Houd na een extra aflossing wel voldoende spaargeld over voor onverwachte gezinsuitgaven.

Heeft een persoonlijke lening invloed op een toekomstige hypotheek?

Ja. Een lopende persoonlijke lening telt mee als financiële verplichting bij een hypotheekaanvraag en kan het bedrag dat je kunt lenen verlagen. De maandelijkse betalingsverplichting wordt meegenomen bij de hypotheekberekening. Neem toekomstige verhuisplannen daarom mee in jouw keuze.

Bronnen

Let op! Geld lenen kost geld.

  • Geld lenen
  • Verbouwing

Geld lenen voor een uitbouw of dakkapel: waar moet je rekening mee houden?

9 november 2026
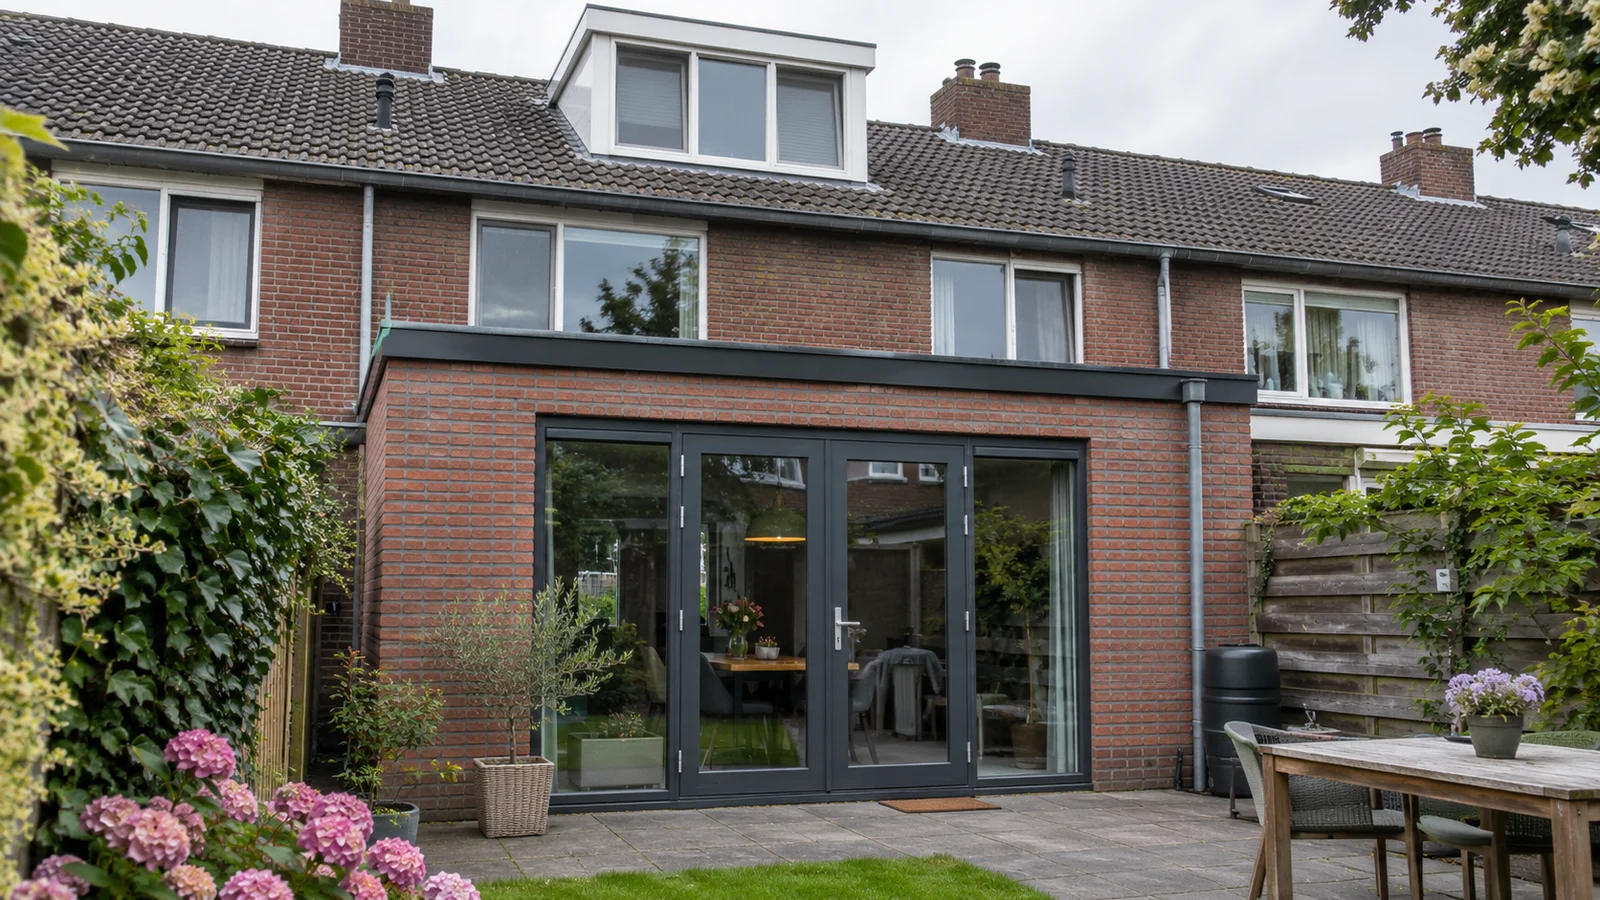
Uitbouw met openslaande deuren en een dakkapel aan de achterkant van een Nederlandse rijwoning.

Een uitbouw of dakkapel kun je betalen met een persoonlijke lening, als de maandlast past bij jouw financiële situatie. Kijk vooraf naar de volledige bouwkosten, de totale kosten van de lening en eventuele vergunningen. Vergelijk ook of spaargeld gebruiken of je hypotheek aanpassen beter aansluit op jouw plannen. Zo maak je niet alleen extra ruimte in huis, maar houd je ook ruimte in jouw budget.

Welke kosten neem je mee bij een uitbouw of dakkapel?

Maak een begroting voor het complete werk, niet alleen voor de plaatsing. Vraag bijvoorbeeld of de offerte ook btw, isolatie, elektra, stucwerk en het afvoeren van bouwafval bevat. Bij een uitbouw verdienen ook de fundering en het aanpassen van de bestaande gevel aandacht. Laat duidelijk vastleggen wat wel en niet in de prijs zit en reserveer geld voor onverwachte werkzaamheden.

Controleer daarnaast via het Omgevingsloket of jouw bouwplan een vergunning of melding nodig heeft. De regels hangen af van jouw woning, locatie en werkzaamheden. Neem eventuele kosten voor tekeningen en een vergunning mee in je begroting.

Wanneer past een persoonlijke lening bij een uitbouw of dakkapel?

Een persoonlijke lening past als je vooraf weet hoeveel geld je nodig hebt en de maandlast gedurende de hele looptijd kunt betalen. Bij onze persoonlijke lening voor een verbouwing staan de rente, looptijd en het maandbedrag vast. Je hoeft hiervoor je hypotheek niet aan te passen en betaalt voor deze lening geen taxatie- of notariskosten.

Kijk niet alleen naar een laag maandbedrag. Bij dezelfde rente betaal je met een langere looptijd meer rente over de hele lening. Houd naast je woonlasten en dagelijkse uitgaven ook voldoende ruimte over om te sparen. Past de lening alleen als je iedere maand jouw volledige budget gebruikt? Dan is een kleiner bouwplan of langer sparen verstandiger.

Bereken hoeveel jij kunt lenen

Is je hypotheek verhogen of sparen een alternatief?

Ja, ook een hogere hypotheek of spaargeld kan passen bij jouw verbouwing. Bij een hypotheekverhoging beoordeelt de bank onder meer je inkomen en woningwaarde. Vergelijk de rente, looptijd en bijkomende kosten, zoals advies, taxatie en een eventuele nieuwe hypotheekakte. Twijfel je tussen een persoonlijke lening en je hypotheek aanpassen? Plan dan een gesprek met een financieel adviseur van Financieel Fit.

Met spaargeld betaal je geen leenrente en krijg je geen extra maandelijkse aflossing. Moet je nog sparen, dan stel je de verbouwing uit. Als materialen en arbeidsuren in die periode duurder worden, betaal je later meer voor dezelfde uitbouw of dakkapel. Die prijsstijging kan het voordeel van geen leenrente betalen gedeeltelijk of helemaal tenietdoen.

Wachten is dus niet automatisch de goedkoopste keuze. Vergelijk de totale rente van een lening met de mogelijke extra bouwkosten als je later begint. Hoe de bouwprijzen zich ontwikkelen, weet je vooraf niet zeker. Neem daarom ook mee hoelang je nog moet sparen, welke maandlast je kunt dragen en hoeveel buffer je wilt overhouden.

Is de rente van een lening voor een uitbouw of dakkapel aftrekbaar?

De rente kan aftrekbaar zijn als je voldoet aan de voorwaarden van de Belastingdienst voor een verbouwingslening. Je moet het geld onder meer besteden aan je eigen woning en voldoen aan de regels voor aflossen. Bewaar daarom facturen en betaalbewijzen. De bouwkosten zelf zijn niet aftrekbaar en voor geld dat je nog niet aan de verbouwing hebt besteed, gelden aparte regels.

Conclusie: maak je bouwplan én maandlast passend

Geld lenen voor een uitbouw of dakkapel kan een passende keuze zijn als je begroting compleet is en de maandlast goed betaalbaar blijft. Vergelijk de totale kosten met een hypotheekverhoging en het gebruiken van spaargeld. Regel je financiering voordat je definitieve betaalverplichtingen aangaat.

Wil je weten of een persoonlijke lening past bij jouw verbouwplannen? Bereken jouw mogelijkheden en vraag bij ons vrijblijvend een offerte aan.

Veelgestelde vragen

Heb je overwaarde nodig voor een persoonlijke lening voor een dakkapel?

Nee, overwaarde is geen voorwaarde voor een persoonlijke lening. De bank beoordeelt onder meer jouw inkomen, vaste lasten en bestaande financiële verplichtingen.

Kun je een uitbouw deels met spaargeld en deels met een lening betalen?

Ja. Je kunt een deel zelf betalen en alleen het resterende bedrag lenen. Zorg dat je voldoende spaargeld overhoudt voor onverwachte uitgaven.

Kun je een lening voor een uitbouw boetevrij extra aflossen?

Ja. Bij de banken waarmee wij samenwerken kun je boetevrij extra aflossen. Daardoor daalt je openstaande schuld en betaal je minder rente over de resterende looptijd.

Hoeveel kun je lenen voor een uitbouw of dakkapel?

Dat hangt af van jouw inkomen, vaste lasten en financiële verplichtingen. De kosten van jouw bouwplan bepalen dus niet automatisch hoeveel je kunt lenen.

Bronnen

Let op! Geld lenen kost geld.

  • Geld lenen

Wat controleren kredietverstrekkers voordat ze een lening goedkeuren?

3 november 2026
Vrouw controleert documenten aan de keukentafel naast een laptop en rekenmachine.

Voordat een kredietverstrekker je lening goedkeurt, controleert deze je inkomen, vaste lasten, bestaande leningen, kredietverleden en persoonlijke gegevens. Daarmee beoordeelt de bank of je de maandlast kunt betalen en genoeg geld overhoudt om van te leven. Een hoog salaris alleen geeft dus geen zekerheid. Het gaat om jouw complete financiële situatie.

Hoe beoordelen kredietverstrekkers je inkomen en vaste lasten?

De bank kijkt hoeveel je verdient, hoe stabiel je inkomen is en welke uitgaven daartegenover staan. Je moet je salaris, pensioen of andere inkomsten kunnen aantonen. Daarnaast tellen je woonlasten, gezinssituatie en verplichtingen zoals alimentatie en bestaande leningen mee. Na het betalen van de nieuwe maandlast moet voldoende geld overblijven voor dagelijkse uitgaven.

Daarom kunnen twee mensen met hetzelfde salaris toch een ander bedrag lenen. Iemand met hoge woonlasten en meerdere leningen heeft minder financiële ruimte dan iemand met lagere lasten. Kredietverstrekkers gebruiken hiervoor leennormen: regels die helpen bepalen welk leenbedrag verantwoord is. Deze normen zijn gebaseerd op gegevens van het Nibud.

Wat controleert een kredietverstrekker bij Bureau Krediet Registratie?

Bij Bureau Krediet Registratie (BKR), de organisatie die kredietgegevens bijhoudt, bekijkt de bank welke kredieten op jouw naam staan en of er betalingsachterstanden zijn gemeld. Het register geeft daarmee informatie over je bestaande verplichtingen en betaalgedrag. BKR beslist niet of je een lening krijgt; dat doet de kredietverstrekker.

Een BKR-registratie betekent op zichzelf niet dat je geen lening kunt krijgen. Ook een lening die je op tijd terugbetaalt, staat geregistreerd. Bestaande kredieten kunnen wel invloed hebben op het bedrag dat je nog kunt lenen. Voor een leningaanvraag via ons geldt dat je geen negatieve BKR-registratie hebt.

Bereken hoeveel jij kunt lenen

Welke documenten controleert de bank bij een leningaanvraag?

De bank controleert of de gegevens in je aanvraag overeenkomen met je bewijsstukken. Denk aan een geldig identiteitsbewijs, recente inkomensgegevens en bankafschriften of digitaal gedeelde bankgegevens. Ook je leeftijd, woonadres en eventuele verblijfsstatus spelen een rol bij de beoordeling.

Welke aanvullende stukken nodig zijn, hangt af van jouw situatie en de bank. Bij een tijdelijk contract kan bijvoorbeeld een werkgeversverklaring nodig zijn. Ben je gescheiden, dan kunnen documenten over alimentatie en andere financiële afspraken nodig zijn. Lees ook hoe je documenten aanlevert voor jouw leningaanvraag.

Wanneer is een lening definitief goedgekeurd?

Je lening is definitief goedgekeurd zodra de bank dit na beoordeling van jouw complete aanvraag bevestigt. Een eerste berekening of vrijblijvende offerte is nog geen definitieve goedkeuring. Wij begeleiden je aanvraag en sturen het complete dossier naar de bank die de uiteindelijke beslissing neemt. Heeft de bank aanvullende informatie nodig, dan volgt eerst een verzoek om die gegevens aan te leveren.

Vul je aanvraag daarom volledig in en zorg dat je documenten actueel en goed leesbaar zijn. Geef ook bestaande schulden en andere financiële verplichtingen door. Wil je weten welk leenbedrag bij jouw situatie kan passen? Bereken jouw mogelijkheden en vraag via ons vrijblijvend een offerte aan.

Veelgestelde vragen

Kun je een lening krijgen zonder vast contract?

Een vast contract is bij ons geen algemene voorwaarde. De bank beoordeelt of jouw inkomen voldoende en stabiel genoeg is om de lening terug te betalen.

Garandeert een positieve BKR-registratie dat je kunt lenen?

Nee. De bank beoordeelt ook je inkomen, uitgaven en persoonlijke situatie. Een registratie zonder betalingsachterstanden geeft dus geen recht op een lening.

Waarom vraagt de bank om bankafschriften bij een leningaanvraag?

Met bankafschriften controleert de bank je inkomsten en uitgaven. Zo kan zij beoordelen of de gegevens in jouw aanvraag kloppen en de nieuwe maandlast betaalbaar is.

Betekent een verzoek om extra documenten dat je lening is afgewezen?

Nee. Een verzoek om extra documenten betekent dat de bank meer informatie nodig heeft. De bank neemt pas een beslissing als zij jouw aanvraag voldoende kan beoordelen.

Bronnen

Let op! Geld lenen kost geld.

  • Geld lenen

Hoe betaal je een warmtepomp met een lening? 

27 oktober 2026

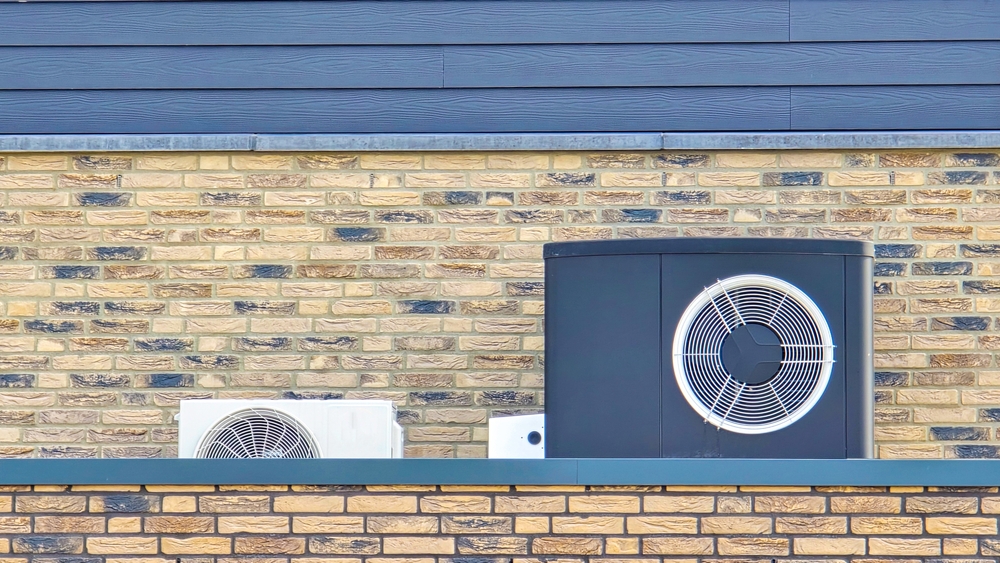
Warmtepomp op een dak
Een warmtepomp op een dak in Nederland

Een warmtepomp is een flinke investering. Je betaalt niet alleen voor het apparaat, maar ook voor de installatie en het werk dat daarvoor nodig is. Heb je niet genoeg spaargeld beschikbaar, dan kun je de kosten spreiden met een persoonlijke lening. Je ontvangt het leenbedrag in één keer en betaalt het terug met een vast maandbedrag. 

Kun je een warmtepomp betalen met een persoonlijke lening? 

Ja. Een persoonlijke lening kan passen als je vooraf weet wat de warmtepomp en de installatie kosten. De rente, looptijd en maandlast staan vooraf vast. Zo weet je waar je iedere maand aan toe bent en wanneer de lening is afgelost. 

Gebruik de offerte van de installateur om te bepalen hoeveel je nodig hebt. Leen niet meer dan nodig is en kijk goed of het maandbedrag binnen jouw budget past. Houd daarnaast genoeg geld achter de hand voor onverwachte uitgaven. 

Welke kosten kun je meefinancieren voor een warmtepomp? 

Met een lening kun je het bedrag financieren dat nodig is voor de aanschaf en installatie van de warmtepomp. Denk aan de warmtepomp zelf, de werkzaamheden van de installateur en noodzakelijke aanpassingen die op de offerte staan. Door vooraf een complete offerte op te vragen, voorkom je dat je tijdens het traject voor onverwachte kosten komt te staan. 

Een persoonlijke lening werkt het best als het totale bedrag duidelijk is. Is nog niet helder welke werkzaamheden nodig zijn? Vraag de installateur dan eerst om een uitgewerkte offerte. 

Hoe houd je rekening met subsidie voor een warmtepomp? 

Voor bepaalde warmtepompen kun je gebruikmaken van de Investeringssubsidie duurzame energie en energiebesparing, ook wel ISDE genoemd. Of je subsidie krijgt en hoeveel, hangt onder meer af van het type warmtepomp en de voorwaarden die op dat moment gelden. 

De warmtepomp moet eerst zijn geïnstalleerd en betaald voordat je de subsidie aanvraagt. Reken daarom bij het bepalen van je lening met het bedrag dat je vooraf moet betalen. Ontvang je daarna subsidie, dan kun je dat bedrag gebruiken om extra af te lossen. Bij onze persoonlijke leningen kun je extra aflossen zonder kosten voor vervroegd aflossen. Zo verkort je de looptijd en betaal je minder rente. 

Bereken hoeveel jij kunt lenen voor verduurzaming 

Is de rente voor een lening voor een warmtepomp aftrekbaar? 

De rente van een persoonlijke lening voor een warmtepomp kan onder voorwaarden aftrekbaar zijn bij je belastingaangifte. De lening moet dan volledig zijn gebruikt voor het verbeteren of verduurzamen van jouw eigen woning. Bewaar daarom de offerte, facturen en betaalbewijzen goed. 

Of renteaftrek in jouw situatie mogelijk is, hangt af van de fiscale voorwaarden. Controleer deze voordat je aangifte doet of vraag een belastingadviseur om hulp. 

Wanneer is een persoonlijke lening voor een warmtepomp verstandig? 

Een persoonlijke lening kan verstandig zijn als je de investering nu wilt doen, de kosten vooraf duidelijk zijn en het maandbedrag goed binnen jouw budget past. Je hoeft dan niet te wachten tot je het volledige bedrag hebt gespaard en je behoudt een deel van je spaargeld als buffer. 

Hoe vraag je een lening voor een warmtepomp aan? 

Begin met een berekening. Je ziet dan welk leenbedrag en maandbedrag bij jouw situatie kunnen passen. Vraag daarna vrijblijvend een offerte aan. In de offerte staan de rente, looptijd, maandlast en totale kosten van de lening. 

Kies een looptijd die prettig voelt in jouw maandbudget. Een kortere looptijd betekent een hoger maandbedrag, maar je betaalt in totaal minder rente. Met een langere looptijd daalt het maandbedrag, terwijl de totale rentekosten stijgen. 

Wil je weten hoeveel je kunt lenen voor jouw warmtepomp? Bereken jouw mogelijkheden bij Krediet Groep Nederland en vraag vrijblijvend een offerte aan. 

Veelgestelde vragen

Kun je subsidie gebruiken om een lening voor een warmtepomp af te lossen? 

Ja. Als je subsidie ontvangt, kun je dit bedrag gebruiken om extra af te lossen op jouw persoonlijke lening. Bij onze persoonlijke leningen betaal je geen kosten voor extra of volledige aflossing. 

Moet je de warmtepomp eerst betalen voordat je subsidie aanvraagt? 

Ja. Voor de ISDE-subsidie moet de warmtepomp zijn geïnstalleerd en betaald voordat je de aanvraag indient. Kijk vooraf goed naar de actuele voorwaarden en welke warmtepompen voor subsidie in aanmerking komen. 

Kun je een warmtepomp financieren zonder je spaargeld volledig te gebruiken? 

Ja. Met een persoonlijke lening kun je de kosten van de warmtepomp spreiden over een vaste looptijd. Zo kun je een deel van je spaargeld beschikbaar houden voor onverwachte uitgaven. 

Betaal je minder rente als je extra aflost op je lening? 

Ja. Door extra af te lossen daalt het bedrag waarover je rente betaalt. Je bent daardoor eerder klaar met aflossen en betaalt minder rente over de resterende looptijd. 

  • Geld lenen
  • Verbouwing

Wanneer is de rente van een lening voor een verbouwing aftrekbaar?

21 oktober 2026
Vrouw bekijkt verbouwingsfacturen aan tafel, met een rekenmachine en een keuken in verbouwing op de achtergrond.

De rente van een lening voor een verbouwing kan aftrekbaar zijn als je het geld gebruikt voor je eigen woning en aan de belastingregels voldoet. Dat geldt niet alleen voor een hypotheek: ook de rente van een persoonlijke lening kan hiervoor in aanmerking komen. Het gaat om de rente, niet om de aflossing of de verbouwingskosten zelf. We leggen uit waar je op let voordat je met een belastingvoordeel rekent.

Wanneer is rente van een verbouwingslening aftrekbaar?

Je moet het geleende geld besteden aan onderhoud of verbetering van de woning waarvan je eigenaar bent en die jouw hoofdverblijf is. Voor een nieuwe lening vanaf 2013 geldt daarnaast dat je deze volgens afspraak binnen maximaal 30 jaar volledig aflost. Dat moet annuïtair of lineair: bij annuïtair aflossen blijft het maandbedrag bij gelijkblijvende rente hetzelfde; bij lineair aflossen betaal je iedere maand een gelijk deel van de schuld terug, plus rente. De Belastingdienst stelt voorwaarden aan het doel, de afspraken en de daadwerkelijke aflossing van de lening.

Alleen een lening afsluiten met het woord ‘verbouwing’ als leendoel is dus niet genoeg. Ook eerdere woningleningen en overwaarde uit een verkochte woning kunnen invloed hebben op de aftrek. Ga daarom niet automatisch uit van een nieuwe aftrekperiode van 30 jaar of van aftrek over de hele lening. Laat jouw situatie controleren als je hierover twijfelt.

Voor welke verbouwingskosten kun je rente aftrekken?

Het moet gaan om uitgaven voor de woning zelf, zoals een vaste keuken, badkamer, nieuwe kozijnen of isolatie. Een losse bank, televisie of auto valt daar niet onder. Gebruik je één lening voor zowel de verbouwing als andere aankopen? Dan kan alleen de rente over het deel voor de woning in aanmerking komen. Houd de bedragen en betalingen daarom apart bij.

De uitleg over een lening voor onderhoud of verbouwing maakt ook duidelijk dat je moet kunnen aantonen waar je het geld aan hebt besteed. Bewaar offertes, facturen en betaalbewijzen. De verbouwing zelf trek je niet af; het mogelijke voordeel zit in de rente en bepaalde financieringskosten.

Is de rente aftrekbaar als je het verbouwingsgeld nog niet hebt uitgegeven?

Daarvoor gelden aparte regels. Bij een verbouwingslening die niet in een apart bouwdepot staat, kan de rente over de eerste zes maanden onder voorwaarden ook aftrekbaar zijn als je het geld nog niet volledig hebt besteed. Na die periode telt alleen het bedrag mee dat daadwerkelijk aan de woning is uitgegeven. Is de verbouwing eerder klaar? Dan telt het ongebruikte deel vanaf dat moment niet meer mee als schuld voor de eigen woning.

Het ongebruikte deel valt dan in box 3, de belastingcategorie voor sparen en beleggen. Besteed je later alsnog geld aan een verbouwing, dan kan dat deel weer onder de regels voor de eigen woning vallen. Voor een bouwdepot, een aparte rekening voor de verbouwing, gelden andere termijnen. Bekijk hiervoor de regels voor verbouwingsleningen en verbouwingsdepots in 2026.

Hoe neem je renteaftrek mee in de keuze voor een lening?

Vergelijk eerst de rente, looptijd, maandlast en totale kosten zonder belastingvoordeel. Een aftrekpost betekent niet dat je alle betaalde rente terugkrijgt; het voordeel hangt af van jouw inkomen en belastingpositie. Bewaar naast de verbouwingsbewijzen ook de leningsovereenkomst en jaaropgaven. Zo kun je de juiste gegevens gebruiken bij je belastingaangifte.

Wil je jouw verbouwing financieren met een persoonlijke lening? Bereken jouw mogelijkheden en vraag bij ons vrijblijvend een offerte aan. Je ziet welke rente, looptijd en maandlast bij jouw aanvraag horen.

Veelgestelde vragen

Kan de rente van een persoonlijke lening voor een verbouwing aftrekbaar zijn?

Ja, als je het geld aan jouw eigen woning besteedt en aan de voorwaarden voor renteaftrek voldoet. De naam of vorm van de lening bepaalt dus niet als enige of je recht hebt op aftrek.

Zijn de aflossingen van een verbouwingslening aftrekbaar?

Nee. De bedragen waarmee je de schuld terugbetaalt, zijn niet aftrekbaar. De betaalde rente kan wel in aanmerking komen als je aan de voorwaarden voldoet.

Is de rente over nieuwe meubels aftrekbaar?

Nee. Losse meubels zijn geen onderhoud of verbetering van de woning. Leen je ook voor meubels, dan moet je dat deel apart houden van het bedrag voor de verbouwing.

Krijg je alle betaalde rente terug van de belasting?

Nee. Aftrek verlaagt het inkomen waarover je belasting betaalt. Hoeveel voordeel dit oplevert, hangt af van jouw persoonlijke situatie en de geldende belastingregels.

Bronnen

Let op! Geld lenen kost geld.

  • Duurzaam
  • Geld lenen

Verlaag je energierekening met slimme investeringen in isolatie

14 oktober 2026
Isolatiemateriaal tussen houten dakbalken op een zolder met een dakraam.

Met goede isolatie verliest je huis minder warmte en heb je minder energie nodig om het te verwarmen. Welke investering past, hangt af van je woning en jouw budget. Vergelijk de aanschafprijs daarom met de verwachte besparing, subsidie en eventuele leenkosten. Zo kies je een verbetering die past bij je huis én je maandlasten.

Welke isolatie levert jouw woning het meeste op?

Begin bij de plekken waar jouw huis nog onvoldoende is geïsoleerd. Dakisolatie, spouwmuurisolatie, vloerisolatie en beter isolerend glas pakken ieder een ander deel van het warmteverlies aan. Volgens Milieu Centraal hangt de besparing onder meer af van de bestaande isolatie en je energieprijs. Een verbetering van een slecht geïsoleerd onderdeel levert daardoor iets anders op dan het vervangen van isolatie die al goed werkt.

Laat beoordelen wat technisch mogelijk en zinvol is. Neem ook ventilatie mee: frisse lucht moet kunnen binnenkomen en vochtige lucht moet weg kunnen. Combineer werkzaamheden waar dat logisch is, bijvoorbeeld isolerend glas met nieuwe kozijnen. Vraag een complete offerte voor materiaal, plaatsing, afwerking en noodzakelijke aanpassingen.

Welke subsidie kun je krijgen voor woningisolatie?

Voor isolatie van bestaande koopwoningen bestaat de Investeringssubsidie duurzame energie en energiebesparing (ISDE). Of je hiervoor in aanmerking komt, hangt onder meer af van je woonlocatie, de maatregel en de uitvoering. Bij de ISDE voor isolatiemaatregelen laat je de werkzaamheden uitvoeren door een bedrijf en vraag je de subsidie na uitvoering aan. De aanvraagtermijn is 24 maanden na uitvoering. Controleer de voorwaarden voordat je akkoord geeft en bewaar de factuur, betaalbewijzen en foto’s van de werkzaamheden.

Je moet de werkzaamheden eerst kunnen betalen en de subsidieaanvraag moet aan de voorwaarden voldoen. Laat in je begroting daarom zowel de volledige investering als de verwachte kosten na subsidie zien.

Kun je isolatie betalen met een persoonlijke lening?

Ja, je kunt bij ons een persoonlijke lening voor verduurzaming aanvragen. De rente, looptijd en het maandbedrag staan vooraf vast. Voor deze lening hoef je jouw hypotheek niet aan te passen en betaal je geen taxatie- of notariskosten. De bank beoordeelt of de maandlast past bij jouw inkomen en uitgaven.

Vergelijk de maandlast met een voorzichtige inschatting van de energiebesparing. Die hangt ook af van je stookgedrag, het weer en energieprijzen. Ga er niet automatisch van uit dat de besparing de hele maandlast betaalt. Je moet de lening ook kunnen betalen als de besparing tegenvalt.

Wanneer is sparen voor isolatie een goede keuze?

Sparen past als je de werkzaamheden kunt uitstellen en daarna voldoende geld overhoudt voor onverwachte uitgaven. Je betaalt dan geen leenrente. Daar staat tegenover dat je tijdens het wachten de energiebesparing misloopt en dat de uitvoeringskosten kunnen stijgen. Weeg die mogelijke extra kosten af tegen de rente van een lening. Je kunt ook een deel met spaargeld betalen en alleen het resterende bedrag lenen.

Conclusie: kies isolatie die past bij jouw woning en budget

Een slimme investering begint met een passend isolatieplan en een complete begroting. Neem subsidie, ventilatie, de verwachte besparing en financieringskosten samen mee in je keuze. Wil je isolatie met een persoonlijke lening betalen? Bereken jouw mogelijkheden en vraag bij ons vrijblijvend een offerte aan.

Veelgestelde vragen

Is de rente van een lening voor isolatie aftrekbaar?

De rente kan aftrekbaar zijn als je het geld aan je eigen woning besteedt en voldoet aan de voorwaarden voor renteaftrek bij een verbouwing. Bewaar facturen en betaalbewijzen.

Krijg je ISDE-subsidie als je zelf isoleert?

Nee. Voor ISDE-subsidie moeten de isolatiewerkzaamheden volledig door een bouw- of installatiebedrijf worden uitgevoerd. Alleen zelf materialen kopen is toegestaan; zelf plaatsen niet.

Kun je een lening voor isolatie boetevrij extra aflossen?

Ja. Bij de banken waarmee wij samenwerken kun je boetevrij extra aflossen. Daarmee verlaag je de openstaande schuld en betaal je minder rente over de resterende looptijd.

Wordt de energiebesparing door isolatie gegarandeerd?

Nee. De uitkomst hangt af van je woning, de uitvoering, je energieverbruik en energieprijzen. Een berekening vooraf is een inschatting, geen garantie voor jouw energierekening.

Bronnen

Let op! Geld lenen kost geld.

  • Geld lenen

Expats en geld lenen in Nederland: dit zijn je opties

7 oktober 2026

Groep hardlopers en fietsers samen in een park

Woon en werk je in Nederland en wil je geld lenen? Dan krijg je te maken met Nederlandse voorwaarden, documenten en een kredietbeoordeling. De Nederlandse nationaliteit is geen algemene voorwaarde om een lening aan te vragen. Wel moet je in Nederland wonen, een Nederlands bankrekeningnummer hebben en inkomen ontvangen dat de bank kan meenemen in de beoordeling.

Kun je als expat in Nederland een lening aanvragen?

Ja, als expat kun je bij Krediet Groep Nederland een lening aanvragen wanneer je aan de voorwaarden voldoet. Voor een aanvraag moet je tussen de 25 en 80 jaar zijn, in Nederland wonen en een Nederlands bankrekeningnummer hebben. Ook moet je inkomen voldoende zijn voor de gewenste maandlast.

De bank kijkt naar je inkomen, vaste lasten, woonsituatie, bestaande financiële verplichtingen en kredietverleden. Daarbij controleert de bank ook je registratie bij Bureau Krediet Registratie (BKR), het Nederlandse kredietregister. Een negatieve BKR-registratie kan betekenen dat de bank je aanvraag niet goedkeurt. Het voldoen aan de basisvoorwaarden geeft daarom geen recht op een lening; de bank neemt de uiteindelijke beslissing.

Welke voorwaarden gelden voor expats die geld willen lenen?

Voor een leningaanvraag via Krediet Groep Nederland gelden deze algemene voorwaarden:

  • Je bent tussen de 25 en 80 jaar.
  • Je woont in Nederland.
  • Je hebt een Nederlands bankrekeningnummer.
  • Je hebt een inkomen uit loondienst, een tijdelijk dienstverband of een andere inkomensbron die de bank accepteert.
  • Als zelfstandig ondernemer heb je minimaal twee jaar bedrijfsverleden nodig.
  • Je hebt geen negatieve BKR-registratie.

Heeft jouw verblijfsvergunning een tijdelijke einddatum? Dan kan de bank aanvullende informatie over jouw verblijfsstatus en persoonlijke situatie opvragen. Voor mensen van buiten de Europese Unie kan een verblijfsvergunning nodig zijn om langer dan 90 dagen in Nederland te wonen. Welke documenten je nodig hebt, hangt af van jouw nationaliteit en verblijfsdoel.

Welke documenten heb je nodig als expat voor een leningaanvraag?

Voor een leningaanvraag heb je een geldig paspoort, identiteitsbewijs of verblijfsvergunning nodig. Daarnaast vraagt de bank om recente loonstroken of ander bewijs van inkomen en recente bankafschriften. Lever bij een identiteitsbewijs of verblijfsvergunning beide zijden aan en zorg dat alle gegevens goed leesbaar zijn.

Heb je een tijdelijk arbeidscontract? Dan kan de bank ook een werkgeversverklaring vragen. Daarin bevestigt jouw werkgever je inkomen en de verwachte voortzetting van het dienstverband. De bank kan aanvullende documenten over je inkomen of verblijfsstatus opvragen voordat zij een beslissing neemt. Lees ook onze uitleg over documenten aanleveren voor een leningaanvraag.

Welke lening past bij een expat in Nederland?

Voor een eenmalige uitgave past een persoonlijke lening bij de manier waarop veel mensen hun financiering willen regelen. Je ontvangt het afgesproken bedrag in één keer en betaalt iedere maand een vast bedrag terug. De rente en looptijd staan vooraf vast, zodat je weet wanneer de lening is afgelost en welke maandlast daarbij hoort.

De lening moet aansluiten bij je inkomen, vaste lasten en financiële plannen. Het maximale bedrag dat de bank wil verstrekken, hoeft niet hetzelfde te zijn als het bedrag dat prettig binnen jouw budget past. Houd daarom ruimte over voor wonen, boodschappen, verzekeringen en onverwachte uitgaven.

Kun je als expat met een tijdelijk contract geld lenen?

Ja, inkomen uit een tijdelijk arbeidscontract kan worden meegenomen in de beoordeling. De bank kan daarbij een werkgeversverklaring vragen waarin staat hoeveel je verdient en of voortzetting van je dienstverband wordt verwacht. De bank beoordeelt daarna of het inkomen voldoende zekerheid biedt voor de volledige looptijd van de lening.

Ben je zelfstandig ondernemer? Dan heb je voor een aanvraag via Krediet Groep Nederland minimaal twee jaar bedrijfsverleden nodig. De bank kan dan aanvullende financiële documenten vragen om je inkomen te beoordelen.

Kun je als toerist of tijdelijke bezoeker in Nederland geld lenen?

Nee, als je alleen in Nederland verblijft en hier niet woont, voldoe je niet aan de algemene verblijfsvoorwaarde voor een lening via Krediet Groep Nederland. Een persoonlijke lening is bedoeld voor iemand die in Nederland woont en de lening vanuit een stabiele financiële situatie terugbetaalt. Verhuis je naar Nederland? Regel dan eerst je verblijf, een Nederlands bankrekeningnummer en bewijs van inkomen voordat je een aanvraag indient.

Hoe werkt een lening aanvragen als expat?

Een lening aanvragen verloopt in drie stappen:

  1. Bereken eerst hoeveel je kunt lenen en welk maandbedrag binnen jouw budget past.
  2. Vul jouw gegevens zo volledig mogelijk in. Wij beoordelen je aanvraag en sturen bij een passende mogelijkheid een vrijblijvende offerte per e-mail.
  3. Accepteer je de offerte? Upload dan de getekende offerte en de gevraagde documenten veilig via onze app. Wij sturen het complete dossier daarna naar de bank die jouw aanvraag behandelt.

De bank neemt de uiteindelijke beslissing. Zodra de offerte is ondertekend en alle documenten compleet zijn, streven wij ernaar de aanvraag binnen twee tot drie werkdagen te regelen. Ontbrekende documenten of aanvullende vragen over je inkomen of verblijfsstatus kunnen de verwerking verlengen.

Hoeveel kan een expat in Nederland lenen?

Hoeveel je kunt lenen, hangt af van je netto-inkomen, woonlasten, gezinssituatie, bestaande leningen en kredietverleden. Ook de hoogte van de maandlast die verantwoord binnen jouw budget past, speelt een rol.

Wil je weten wat er voor jouw situatie mogelijk is? Bereken hoeveel jij kunt lenen. Je krijgt eerst een berekening en kunt daarna vrijblijvend een offerte aanvragen.

Veelgestelde vragen

Kun je zonder Nederlandse nationaliteit een lening aanvragen?

Ja. De Nederlandse nationaliteit is geen algemene voorwaarde. Je moet wel in Nederland wonen, een Nederlands bankrekeningnummer hebben, inkomen kunnen aantonen en voldoen aan de voorwaarden van de bank.

Kun je als expat lenen zonder Nederlands bankrekeningnummer?

Nee. Een Nederlands bankrekeningnummer is een algemene voorwaarde voor een leningaanvraag via Krediet Groep Nederland.

Heeft een tijdelijke verblijfsvergunning invloed op je leningaanvraag?

Dat kan. De bank kan aanvullende documenten over je verblijfsvergunning, inkomen en persoonlijke situatie vragen. De bank beoordeelt daarna of de lening verantwoord is voor de volledige looptijd.

Kun je als expat een lening aanvragen met een tijdelijk arbeidscontract?

Ja, inkomen uit een tijdelijk arbeidscontract kan worden meegenomen. De bank kan een werkgeversverklaring vragen en beoordeelt of je inkomen voldoende is voor de maandlast van de lening.

  • Geld lenen
  • Verbouwing

Is een persoonlijke lening verstandig voor een verbouwing?

30 september 2026

Man met bouwhelm in een woning die wordt verbouwd

Ja, een persoonlijke lening kan in sommige gevallen verstandig zijn voor een verbouwing. Dit geldt vooral als je goed weet hoeveel geld je nodig hebt, snel wilt beginnen en vooraf duidelijkheid wilt over je maandlasten. Bij een grote verbouwing kan het verhogen van je hypotheek beter passen. Kun je wachten en wil je geen rente betalen, dan is sparen een derde mogelijkheid.

Wanneer is een persoonlijke lening verstandig voor een verbouwing?

Een persoonlijke lening past goed bij een verbouwing met een duidelijke begroting, zoals een nieuwe keuken, badkamer, dakkapel of nieuwe kozijnen. Je ontvangt het leenbedrag in één keer en betaalt iedere maand een vast bedrag. De rente en looptijd staan vooraf vast, zodat je weet wanneer de lening volledig is afgelost.

Je hoeft jouw hypotheek niet aan te passen en hebt geen taxatie-, notaris- of advieskosten die bij een hypotheekverhoging kunnen voorkomen. Daar staat tegenover dat de rente van een persoonlijke lening vaak hoger is dan de rente van een hypotheek. De maandlast moet daarom goed binnen jouw budget passen.

Wanneer past een hypotheekverhoging beter bij een verbouwing?

Een hypotheekverhoging kan beter passen als je een groot bedrag nodig hebt en de kosten over een langere periode wilt verdelen. De hypotheekrente is over het algemeen lager, waardoor de maandlast lager kan uitvallen. Wel kunnen er extra kosten zijn voor advies, een taxatie en de notaris.

Of je jouw hypotheek kunt verhogen, hangt onder andere af van je inkomen, de waarde van je woning en de ruimte binnen je huidige hypotheek. Een lagere rente betekent bovendien niet automatisch dat de hypotheek in totaal goedkoper is. Door de langere looptijd kun je namelijk veel jaren rente blijven betalen.

Is sparen voor een verbouwing een goed alternatief?

Ja, sparen is een goede keuze als de verbouwing niet dringend is en je iedere maand geld opzij kunt zetten. Het belangrijkste voordeel is dat je geen lening nodig hebt en dus geen rente betaalt. Ook ontstaat er geen nieuwe maandelijkse financiële verplichting.

Het nadeel is dat je moet wachten totdat je voldoende geld hebt. In die periode kunnen de kosten van materialen en arbeid stijgen, waardoor je uiteindelijk een hoger bedrag nodig hebt en nog langer moet sparen. Denk daarom niet alleen na over hoeveel je kunt sparen, maar ook over hoe snel je de verbouwing wilt uitvoeren.

Hoe vergelijk je lenen, je hypotheek verhogen en sparen?

Kijk bij alle drie de opties naar de totale kosten en naar wat er iedere maand binnen jouw budget past. Een persoonlijke lening geeft snel duidelijkheid en vaste maandlasten. Een hypotheek kan bij een grotere verbouwing interessant zijn, terwijl sparen ervoor zorgt dat je geen rente betaalt maar wel langer moet wachten.

Wil je weten wat een persoonlijke lening voor jouw plannen kost? Bekijk dan onze mogelijkheden voor geld lenen voor een verbouwing.

Wanneer is een persoonlijke lening voor een verbouwing minder verstandig?

Een persoonlijke lening is minder verstandig als de maandlast te veel druk op jouw budget legt of als je daarna geen financiële buffer meer kunt opbouwen. Ook als de kosten van de verbouwing nog erg onzeker zijn, is het slim om eerst een duidelijke begroting te maken. Zo voorkom je dat je te veel leent of tijdens de verbouwing opnieuw geld nodig hebt.

Gebruik je de lening voor het verbeteren of onderhouden van je eigen woning? Dan kan de rente onder voorwaarden aftrekbaar zijn. Bewaar daarom offertes, facturen en betaalbewijzen en controleer de actuele belastingregels die voor jouw situatie gelden.

Kies je voor een persoonlijke lening of voor een hypotheek?

Welke keuze verstandig is, hangt af van het bedrag, jouw maandbudget, de waarde van je woning en hoe snel je wilt verbouwen. Wij helpen je graag om de mogelijkheden van een persoonlijke lening te bekijken. Je krijgt dan inzicht in de rente, looptijd, maandlast en totale kosten.

Twijfel je tussen een persoonlijke lening en het verhogen van je hypotheek? Plan dan een gesprek met een financieel adviseur van Financieel Fit. De adviseur kan jouw hypotheek, woningwaarde en financiële situatie bekijken en de mogelijkheden met je bespreken.

Veelgestelde vragen

Is een persoonlijke lening goedkoper dan een hypotheek?

Niet altijd. De hypotheekrente is vaak lager, maar bij een hypotheekverhoging kunnen extra kosten horen. Vergelijk daarom de maandlast en het totale bedrag dat je terugbetaalt.

Kan ik beter lenen of sparen voor een verbouwing?

Sparen kan beter passen als de verbouwing kan wachten en je geen rente wilt betalen. Een lening kan geschikt zijn als je eerder wilt beginnen en de maandlast verantwoord kunt dragen.

Hoeveel kan ik lenen voor een verbouwing?

Hoeveel je kunt lenen hangt af van je inkomen, vaste lasten, bestaande financiële verplichtingen en kredietverleden. Het bedrag dat je maximaal kunt lenen, hoeft niet hetzelfde te zijn als het bedrag dat prettig binnen jouw budget past.

  • Geld lenen

Wat kost €20.000 lenen per maand?

12 augustus 2026

Persoon telt een stapel eurobiljetten met beide handen

Wil je €20.000 lenen? Dan wil je waarschijnlijk eerst weten welk bedrag je iedere maand betaalt. Bij een persoonlijke lening staan de rente, looptijd en maandlast vooraf vast. Met een voorbeeldrente van 7,0% betaal je bij een looptijd van 60 maanden ongeveer €394 per maand. Kies je een langere looptijd, dan daalt het maandbedrag, maar betaal je uiteindelijk meer rente.

Hoeveel betaal je per maand als je €20.000 leent?

Wat €20.000 lenen per maand kost, hangt vooral af van de rente en de gekozen looptijd. Bij een kortere looptijd betaal je maandelijks meer, maar ben je sneller klaar en blijven de totale rentekosten lager. Een langere looptijd geeft een lager maandbedrag, maar maakt de lening over de hele periode duurder.

Onderstaande rekenvoorbeelden gaan uit van een rente van 7,0%.

LooptijdMaandbedragTotaal terugbetaaldTotale rente
36 maanden€616€22.176€2.176
60 maanden€394€23.640€3.640
96 maanden€271€26.016€6.016
156 maanden€193€30.108€10.108

*Dit zijn voorbeeldbedragen. De werkelijke rente hangt af van jouw persoonlijke situatie, de voorwaarden van de bank en de mogelijkheden op het moment van aanvragen. Ook moet de gekozen looptijd passen bij jouw leendoel.

Waarom verschilt het maandbedrag bij een lening van €20.000?

Het maandbedrag bestaat uit aflossing en rente. Met de aflossing betaal je iedere maand een deel van de lening terug. De rente is de vergoeding die je aan de bank betaalt voor het lenen van het geld. Omdat je bij een langere looptijd meer maanden rente betaalt, stijgt het bedrag dat je in totaal terugbetaalt.

Een looptijd van 156 maanden lijkt bijvoorbeeld aantrekkelijk door het maandbedrag van ongeveer €193. Over de hele looptijd betaal je in dit voorbeeld echter ruim €10.000 aan rente. Bij een looptijd van 60 maanden ligt het maandbedrag hoger, maar blijven de totale rentekosten beperkt tot ongeveer €3.640.

Bereken wat €20.000 lenen voor jou per maand kost

Gebruik onze leencalculator om verschillende maandbedragen en looptijden te bekijken. Je ziet direct een berekening van de looptijd, rente en totale kosten.

Is een lager maandbedrag voor €20.000 lenen altijd voordeliger?

Nee, een lager maandbedrag betekent niet automatisch dat de lening voordeliger is. Je houdt per maand meer ruimte over, maar betaalt de lening langer terug. Daardoor lopen de totale rentekosten op. Kies daarom niet alleen het laagste maandbedrag, maar kijk ook naar het totaalbedrag en zorg dat de maandlast prettig binnen jouw budget past.

Hoe wordt bepaald of je €20.000 verantwoord kunt lenen?

Bij een aanvraag wordt gekeken naar jouw inkomen, vaste lasten, woonsituatie, gezinssituatie en bestaande financiële verplichtingen. Ook wordt jouw kredietverleden gecontroleerd bij Bureau Krediet Registratie (BKR), dat gegevens over leningen in Nederland bijhoudt. Op basis van deze informatie wordt bepaald welk maandbedrag verantwoord is.

Het maximale bedrag dat je kunt lenen, hoeft niet hetzelfde te zijn als het bedrag dat voor jou prettig voelt. Houd daarom ook rekening met boodschappen, energiekosten, sparen en onverwachte uitgaven.

Kun je een lening van €20.000 eerder aflossen?

Ja. Bij de banken waarmee wij samenwerken kun je extra aflossen of de lening volledig terugbetalen zonder extra kosten voor vervroegd aflossen. Hierdoor ben je eerder klaar en betaal je minder rente over de resterende looptijd. Controleer wel of je na de extra aflossing voldoende spaargeld overhoudt voor onverwachte kosten.

Wil je weten welk maandbedrag bij jouw situatie past? Bereken jouw mogelijkheden bij Krediet Groep Nederland en vraag vrijblijvend een offerte aan. Je ziet dan de rente, looptijd, maandlast en totale kosten die bij jouw aanvraag horen.

Veelgestelde vragen

Wat kost €20.000 lenen over vijf jaar?

Bij een voorbeeldrente van 7,0% en een looptijd van 60 maanden betaal je ongeveer €394 per maand. In totaal betaal je dan ongeveer €23.640 terug. Daarvan bestaat ongeveer €3.640 uit rente.

Staat het maandbedrag van een persoonlijke lening vast?

Ja. Bij een persoonlijke lening staan de rente, looptijd en het maandbedrag vooraf vast. Hierdoor weet je hoeveel je iedere maand betaalt en wanneer de lening volledig is afgelost.

Kun je €20.000 lenen zonder onderpand?

Ja, bij een persoonlijke lening hoef je normaal gesproken geen woning, auto of ander bezit als onderpand te geven. Of je €20.000 kunt lenen, hangt wel af van jouw inkomen, vaste lasten en financiële verplichtingen.

Hoeveel rente betaal je over een lening van €20.000?

Dat hangt af van het rentepercentage en de looptijd. In de voorbeelden hierboven lopen de totale rentekosten uiteen van €2.176 bij 36 maanden tot €10.108 bij 156 maanden. De offerte laat zien welke rente en totale kosten voor jouw aanvraag gelden.

  • Geld lenen
  • Persoonlijke lening

Wat gebeurt er als je jouw persoonlijke lening eerder aflost?

4 augustus 2026

Handen halen eurobiljetten uit een zwarte portemonnee

Een persoonlijke lening heeft een afgesproken looptijd, maar je hoeft niet altijd tot de laatste maand te wachten. Misschien krijg je vakantiegeld, een bonus of heb je spaargeld dat je niet direct nodig hebt. Daarmee kun je extra aflossen of de lening in één keer terugbetalen. je betaalt minder maanden waardoor je minder rente kosten hoeft te betalen en eerder klaar bent met betalen.

Wat gebeurt er nadat je persoonlijke lening volledig is afgelost?

Zodra de bank het volledige aflosbedrag heeft ontvangen en verwerkt, wordt de persoonlijke lening beëindigd. Je hoeft daarna geen maandbedrag meer te betalen en er wordt vanaf dat moment geen nieuwe rente berekend. In het aflosbedrag kan nog rente zijn verwerkt die je tot de gekozen aflosdatum verschuldigd bent. Vraag daarom altijd het actuele bedrag en de betaalinstructies op bij de bank die jouw lening beheert.

Na verwerking ontvang je een bevestiging dat de lening is beëindigd en wordt. Controleer deze bevestiging en kijk of er geen bedrag meer openstaat. Staat er niets meer open dan wordt je lening afgemeld bij BKR.

Wat verandert er na volledige aflossing?

Maandlast: het maandbedrag vervalt nadat de volledige aflossing is verwerkt.

Rente: na de einddatum wordt geen nieuwe rente meer berekend.

Registratie: de lening krijgt een werkelijke einddatum in het kredietregister.

Betaal je minder rente als je een persoonlijke lening eerder aflost?

Ja, door eerder af te lossen betaal je minder rente. De rente wordt berekend over het bedrag dat nog openstaat. Hoe sneller dat bedrag daalt, hoe minder rente je over de resterende periode betaalt. Hoeveel je precies bespaart, hangt af van het openstaande bedrag, de rente en de looptijd die nog over is.

Bij Krediet Groep Nederland werken we alleen met banken waarbij je extra of volledig kunt aflossen zonder een boete of andere kosten voor vervroegd aflossen. Controleer wel of je na de betaling voldoende spaargeld overhoudt voor onverwachte uitgaven.

Wil je jouw persoonlijke lening eerder aflossen?

Vraag via de bank die jouw lening beheert het actuele aflosbedrag en de juiste betaalinstructies op. Weet je niet waar je moet zijn of heb je een vraag over jouw lening? Neem dan contact met ons op.

Blijft de registratie bij Bureau Krediet Registratie staan na aflossen?

Ja, een afgeloste persoonlijke lening verdwijnt niet direct uit het kredietregister. Bureau Krediet Registratie (BKR) ontvangt van de bank de werkelijke einddatum van de lening. Daarna is in het register zichtbaar dat de lening is beëindigd en dus niet meer openstaat. De gegevens blijven vervolgens nog vijf jaar zichtbaar en worden daarna uit het kredietregister verwijderd.

Een beëindigde registratie is iets anders dan een lopende schuld. Het kan enige tijd duren voordat de verwerking zichtbaar is. Controleer daarom later eventueel jouw persoonlijke kredietoverzicht om te zien of de juiste einddatum is geregistreerd.

Krijg je meer financiële ruimte nadat je lening is afgelost?

Ja, het maandbedrag dat je eerder aan rente en aflossing betaalde, komt weer beschikbaar in jouw budget. Je kunt dit bedrag bijvoorbeeld gebruiken om te sparen, een financiële buffer op te bouwen of andere vaste lasten te betalen. Nadat de beëindiging is verwerkt, telt de lening niet meer mee als lopende maandelijkse verplichting.

Dat betekent niet automatisch dat je direct een nieuwe lening kunt krijgen. Bij een nieuwe aanvraag wordt opnieuw gekeken naar jouw inkomen, vaste lasten, bestaande verplichtingen en kredietverleden.

Veelgestelde vragen

Kan ik mijn persoonlijke lening in één keer boetevrij aflossen?

Ja. Bij de banken waarmee wij samenwerken kun je jouw persoonlijke lening volledig aflossen zonder extra kosten voor vervroegd aflossen. Vraag vooraf wel het actuele aflosbedrag op.

Welk bedrag moet ik overmaken om mijn lening volledig af te lossen?

Vraag het exacte aflosbedrag voor de gewenste betaaldatum op bij de bank die jouw lening beheert. In dit bedrag kan nog rente tot de aflosdatum zijn verwerkt. Maak daarom niet zomaar het openstaande bedrag uit een ouder overzicht over.

Wanneer verdwijnt een afgeloste persoonlijke lening bij BKR?

Na de volledige aflossing krijgt de lening een werkelijke einddatum. De beëindigde lening blijft daarna nog vijf jaar zichtbaar in het kredietregister. Vervolgens worden de gegevens uit het kredietregister verwijderd.

4.5
Google
Star Star Star Star Star

1087 beoordelingen

Wat onze klanten zeggen

Bekijk alle reviews
Bereken je mogelijkheden