- Geld lenen
- Verbouwing
Geld lenen voor een uitbouw of dakkapel: waar moet je rekening mee houden?
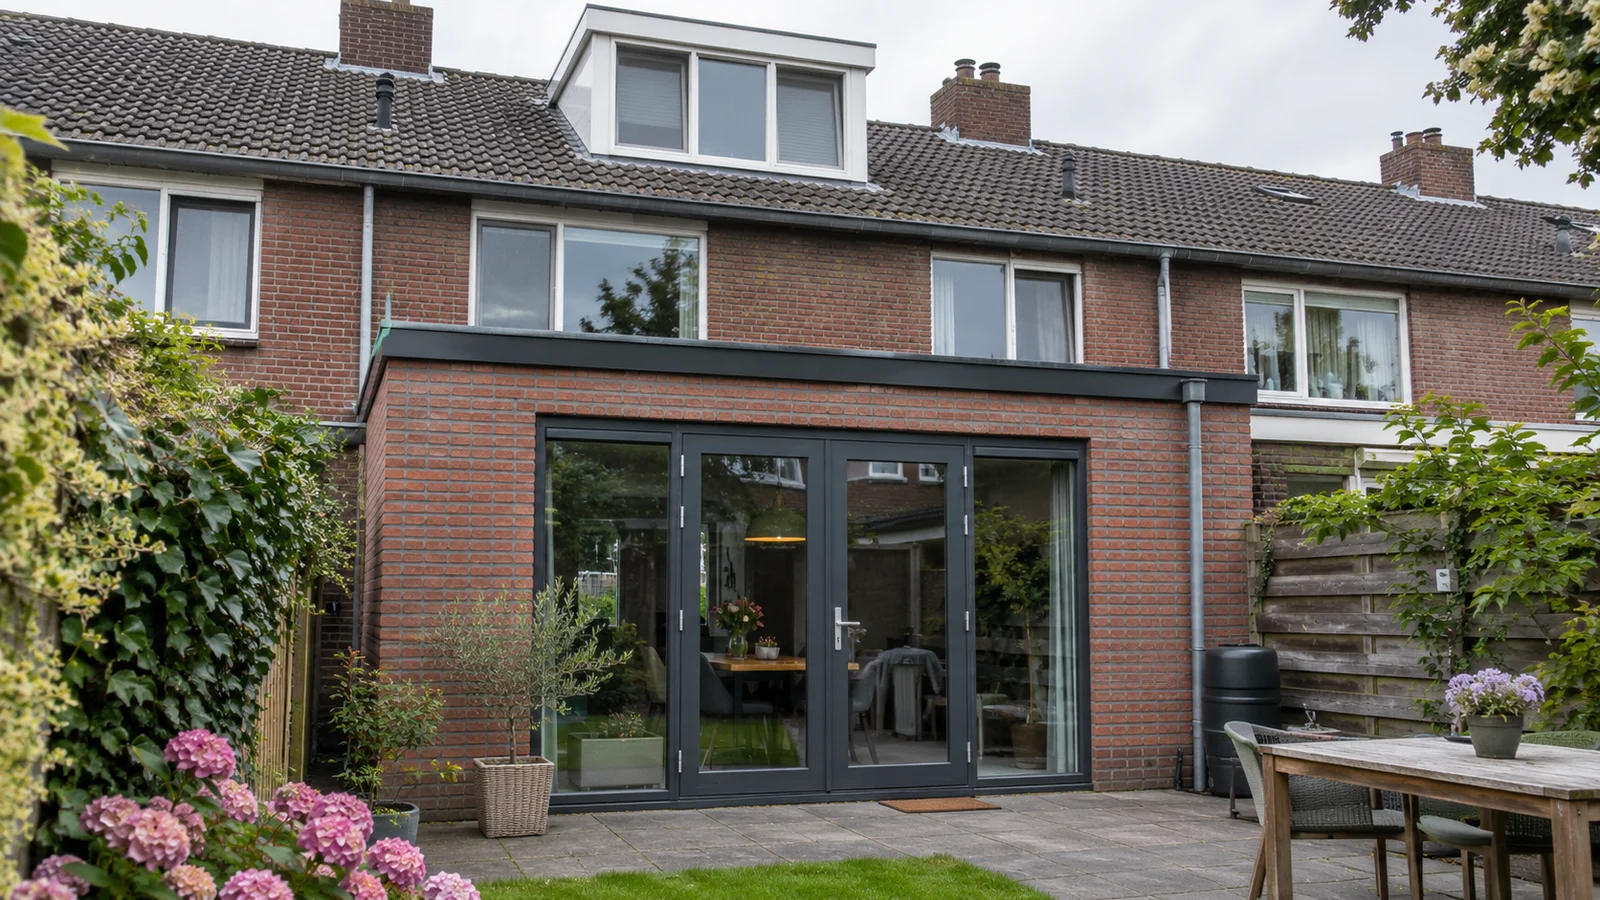
Een uitbouw of dakkapel kun je betalen met een persoonlijke lening, als de maandlast past bij jouw financiële situatie. Kijk vooraf naar de volledige bouwkosten, de totale kosten van de lening en eventuele vergunningen. Vergelijk ook of spaargeld gebruiken of je hypotheek aanpassen beter aansluit op jouw plannen. Zo maak je niet alleen extra ruimte in huis, maar houd je ook ruimte in jouw budget.
Welke kosten neem je mee bij een uitbouw of dakkapel?
Maak een begroting voor het complete werk, niet alleen voor de plaatsing. Vraag bijvoorbeeld of de offerte ook btw, isolatie, elektra, stucwerk en het afvoeren van bouwafval bevat. Bij een uitbouw verdienen ook de fundering en het aanpassen van de bestaande gevel aandacht. Laat duidelijk vastleggen wat wel en niet in de prijs zit en reserveer geld voor onverwachte werkzaamheden.
Controleer daarnaast via het Omgevingsloket of jouw bouwplan een vergunning of melding nodig heeft. De regels hangen af van jouw woning, locatie en werkzaamheden. Neem eventuele kosten voor tekeningen en een vergunning mee in je begroting.
Wanneer past een persoonlijke lening bij een uitbouw of dakkapel?
Een persoonlijke lening past als je vooraf weet hoeveel geld je nodig hebt en de maandlast gedurende de hele looptijd kunt betalen. Bij onze persoonlijke lening voor een verbouwing staan de rente, looptijd en het maandbedrag vast. Je hoeft hiervoor je hypotheek niet aan te passen en betaalt voor deze lening geen taxatie- of notariskosten.
Kijk niet alleen naar een laag maandbedrag. Bij dezelfde rente betaal je met een langere looptijd meer rente over de hele lening. Houd naast je woonlasten en dagelijkse uitgaven ook voldoende ruimte over om te sparen. Past de lening alleen als je iedere maand jouw volledige budget gebruikt? Dan is een kleiner bouwplan of langer sparen verstandiger.
Bereken hoeveel jij kunt lenen
Is je hypotheek verhogen of sparen een alternatief?
Ja, ook een hogere hypotheek of spaargeld kan passen bij jouw verbouwing. Bij een hypotheekverhoging beoordeelt de bank onder meer je inkomen en woningwaarde. Vergelijk de rente, looptijd en bijkomende kosten, zoals advies, taxatie en een eventuele nieuwe hypotheekakte. Twijfel je tussen een persoonlijke lening en je hypotheek aanpassen? Plan dan een gesprek met een financieel adviseur van Financieel Fit.
Met spaargeld betaal je geen leenrente en krijg je geen extra maandelijkse aflossing. Moet je nog sparen, dan stel je de verbouwing uit. Als materialen en arbeidsuren in die periode duurder worden, betaal je later meer voor dezelfde uitbouw of dakkapel. Die prijsstijging kan het voordeel van geen leenrente betalen gedeeltelijk of helemaal tenietdoen.
Wachten is dus niet automatisch de goedkoopste keuze. Vergelijk de totale rente van een lening met de mogelijke extra bouwkosten als je later begint. Hoe de bouwprijzen zich ontwikkelen, weet je vooraf niet zeker. Neem daarom ook mee hoelang je nog moet sparen, welke maandlast je kunt dragen en hoeveel buffer je wilt overhouden.
Is de rente van een lening voor een uitbouw of dakkapel aftrekbaar?
De rente kan aftrekbaar zijn als je voldoet aan de voorwaarden van de Belastingdienst voor een verbouwingslening. Je moet het geld onder meer besteden aan je eigen woning en voldoen aan de regels voor aflossen. Bewaar daarom facturen en betaalbewijzen. De bouwkosten zelf zijn niet aftrekbaar en voor geld dat je nog niet aan de verbouwing hebt besteed, gelden aparte regels.
Conclusie: maak je bouwplan én maandlast passend
Geld lenen voor een uitbouw of dakkapel kan een passende keuze zijn als je begroting compleet is en de maandlast goed betaalbaar blijft. Vergelijk de totale kosten met een hypotheekverhoging en het gebruiken van spaargeld. Regel je financiering voordat je definitieve betaalverplichtingen aangaat.
Wil je weten of een persoonlijke lening past bij jouw verbouwplannen? Bereken jouw mogelijkheden en vraag bij ons vrijblijvend een offerte aan.
Veelgestelde vragen
Heb je overwaarde nodig voor een persoonlijke lening voor een dakkapel?
Nee, overwaarde is geen voorwaarde voor een persoonlijke lening. De bank beoordeelt onder meer jouw inkomen, vaste lasten en bestaande financiële verplichtingen.
Kun je een uitbouw deels met spaargeld en deels met een lening betalen?
Ja. Je kunt een deel zelf betalen en alleen het resterende bedrag lenen. Zorg dat je voldoende spaargeld overhoudt voor onverwachte uitgaven.
Kun je een lening voor een uitbouw boetevrij extra aflossen?
Ja. Bij de banken waarmee wij samenwerken kun je boetevrij extra aflossen. Daardoor daalt je openstaande schuld en betaal je minder rente over de resterende looptijd.
Hoeveel kun je lenen voor een uitbouw of dakkapel?
Dat hangt af van jouw inkomen, vaste lasten en financiële verplichtingen. De kosten van jouw bouwplan bepalen dus niet automatisch hoeveel je kunt lenen.
Bronnen
- Belastingdienst. (z.d.). Geld lenen voor de verbouwing van mijn woning: wat mag ik aftrekken?
- Omgevingsloket. (z.d.). Woning verbouwen.
- Financieel Fit. (z.d.). Hoe financier ik mijn verbouwing?
- Krediet Groep Nederland. (z.d.). Lenen voor een verbouwing: wat is er mogelijk?
Let op! Geld lenen kost geld.